Domain flammanlagen.de kaufen?
Wir ziehen mit dem Projekt
flammanlagen.de um.
Sind Sie am Kauf der Domain
flammanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flammanlagen.de kaufen?
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
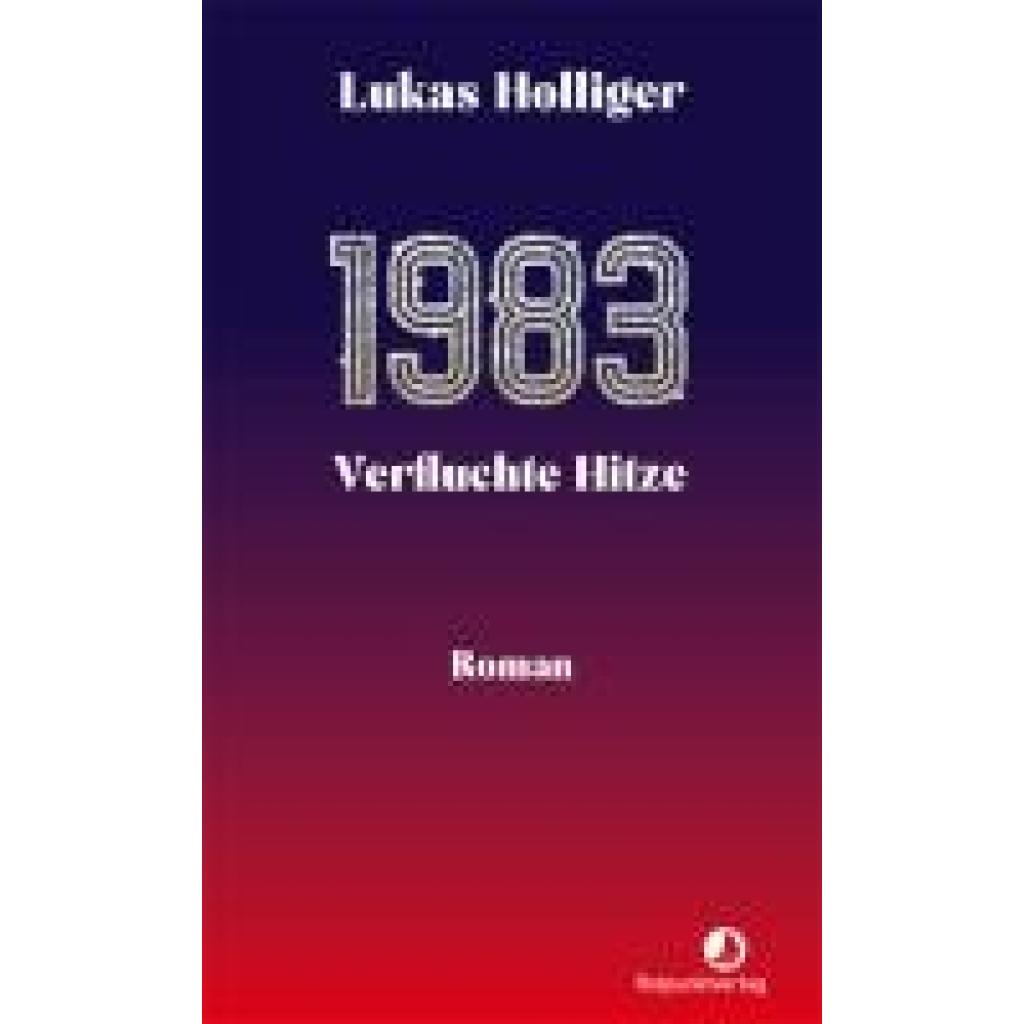
Holliger, Lukas: 1983. Verfluchte Hitze1983. Verfluchte Hitze , Der russische Hellseher Danilo Gromow liegt tot in seiner düsteren Villa und seine Butlerin Jana ist wie immer sturzbetrunken. Ausgerechnet Kriminalkommissär Heiner Glut, der tags zuvor einen Wald in Brand gesteckt hat, soll diesen Fall lösen. Den einzigen Hinweis, den er findet, ist der Eintrag 'Novosti' in Gromows Agenda. Unterstützte der dubiose Prophet die Berner Filiale der sowjetischen Nachrichtenagentur Novosti, die Bundesrat Rudolf Friedrich gerade in einer Hauruckaktion schließen lassen will? 1983.?Verfluchte Hitze verdichtet drei historische Ereignisse - den Skandal um die Berner Novosti¬-Agentur, den spektakulären Fall einer Basler Spionin in sowjetischen Diensten und den Mord an einem Hellseher - zu einer tragikomischen Bestandsaufnahme des Jahrs 1983. Es ist der letzte Höhepunkt des Kalten Kriegs, Europa streitet über den Nato¬-Doppelbeschluss, Nenas '99 Luftballons' laufen in Dauerschleife und die Sommertemperaturen steigen erstmals auf 40 Grad. Während Holliger seinen historischen Figuren verbriefte Zitate in den Mund legt, schreibt er für sein Ermittlerteam pointierte Dialoge, die den vielfach ausgezeichneten Theater- und Hörspielautor erkennen lassen. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20240320, Titel der Reihe: Edition Blau##, Autoren: Holliger, Lukas, Seitenzahl/Blattzahl: 224, Keyword: Antikommunismus; Apartheid; Basel; Dialogwitz; Edition Blau; Friedensbewegung; Fussballhooligans; Hellseher; Hitzesommer; Humor; Kalter Krieg; Klimaerhitzung; Klimawandel; Krimi; NATO-Doppelbeschluss; Nena; Popkultur; Presseagentur Novosti; Rudolf Friedrich; Sanktionen; Schweizer Bundesrat; Sowjetunion; Spannung; Spannungsliteratur; Spionage; politische Verstrickungen, Fachschema: Schweiz / Roman, Erzählung~Kalter Krieg~Krieg / Kalter Krieg~Kalter Krieg / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik~Historische Kriminalromane, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 131, Höhe: 22, Gewicht: 340, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einflüsse der Kraftstoffzusammensetzung sowie erneuerbarer Kraftstoffkomponenten auf die Verbrennung und Emissionen eines Ottomotors, Taschenbuch vonEinflüsse Der Kraftstoffzusammensetzung Sowie Erneuerbarer Kraftstoffkomponenten Auf Die Verbrennung Und Emissionen Eines Ottomotors, Taschenbuch Von Michael Albrecht, Cuvillier Verlag, 978-3-7369-7312-1, Seitenanzahl: 19467,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
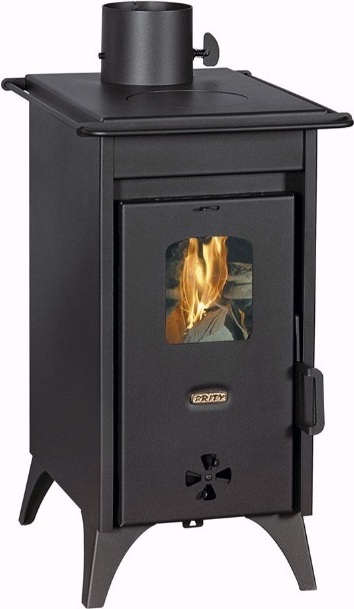
PRITY Mini D - Kompakter Holzofen mit hoher Effizienz (6,3 kW) und umweltfreundlichen EmissionenPRITY Mini D - Kompakter und energieeffizienter Holzofen für nachhaltige RaumheizungDer PRITY Mini D Holzofen bietet eine ausgezeichnete Lösung für effiziente und umweltfreundliche Raumheizung. Mit einer Heizleistung von 6,3 kW eignet sich dieser kompakte Ofen perfekt für kleinere Räume und sorgt für angenehme Wärme in Ihrem Zuhause. Der Ofen überzeugt mit einer energieeffizienten Betriebsweise (trong>A) und einer beeindruckenden Jahres von 79% bei Nennwärmeleistung, wodurch er besonders sparsam im Energieverbrauch ist.Dank der modernen Verbrennungstechnologie erreicht der Mini D niedrige Emissionen, was ihn zu einer umweltfreundlichen Wahl macht. Die Emissionen von CO, Staub und NOx sind deutlich unter den zulässigen Grenzwerten, was zu einer sauberen Verbrennung führt und die Luftqualität in Ihrem Zuhause verbessert.Hauptmerkmale:Heizleistung: 6,3 kW - ideal für die effektive Beheizung kleinerer Räume. - hohe Effizienz für eine nachhaltige Nutzung.Niedrige Emissionen: CO (973 mg/N428,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holliger, Lukas: 1983. Verfluchte Hitze1983. Verfluchte Hitze , Der russische Hellseher Danilo Gromow liegt tot in seiner düsteren Villa und seine Butlerin Jana ist wie immer sturzbetrunken. Ausgerechnet Kriminalkommissär Heiner Glut, der tags zuvor einen Wald in Brand gesteckt hat, soll diesen Fall lösen. Den einzigen Hinweis, den er findet, ist der Eintrag 'Novosti' in Gromows Agenda. Unterstützte der dubiose Prophet die Berner Filiale der sowjetischen Nachrichtenagentur Novosti, die Bundesrat Rudolf Friedrich gerade in einer Hauruckaktion schließen lassen will? 1983.?Verfluchte Hitze verdichtet drei historische Ereignisse - den Skandal um die Berner Novosti¬-Agentur, den spektakulären Fall einer Basler Spionin in sowjetischen Diensten und den Mord an einem Hellseher - zu einer tragikomischen Bestandsaufnahme des Jahrs 1983. Es ist der letzte Höhepunkt des Kalten Kriegs, Europa streitet über den Nato¬-Doppelbeschluss, Nenas '99 Luftballons' laufen in Dauerschleife und die Sommertemperaturen steigen erstmals auf 40 Grad. Während Holliger seinen historischen Figuren verbriefte Zitate in den Mund legt, schreibt er für sein Ermittlerteam pointierte Dialoge, die den vielfach ausgezeichneten Theater- und Hörspielautor erkennen lassen. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20240320, Titel der Reihe: Edition Blau##, Autoren: Holliger, Lukas, Seitenzahl/Blattzahl: 224, Keyword: Antikommunismus; Apartheid; Basel; Dialogwitz; Edition Blau; Friedensbewegung; Fussballhooligans; Hellseher; Hitzesommer; Humor; Kalter Krieg; Klimaerhitzung; Klimawandel; Krimi; NATO-Doppelbeschluss; Nena; Popkultur; Presseagentur Novosti; Rudolf Friedrich; Sanktionen; Schweizer Bundesrat; Sowjetunion; Spannung; Spannungsliteratur; Spionage; politische Verstrickungen, Fachschema: Schweiz / Roman, Erzählung~Kalter Krieg~Krieg / Kalter Krieg~Kalter Krieg / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik~Historische Kriminalromane, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 131, Höhe: 22, Gewicht: 340, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Einflüsse der Kraftstoffzusammensetzung sowie erneuerbarer Kraftstoffkomponenten auf die Verbrennung und Emissionen eines Ottomotors, Taschenbuch vonEinflüsse Der Kraftstoffzusammensetzung Sowie Erneuerbarer Kraftstoffkomponenten Auf Die Verbrennung Und Emissionen Eines Ottomotors, Taschenbuch Von Michael Albrecht, Cuvillier Verlag, 978-3-7369-7312-1, Seitenanzahl: 19467,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PRITY Mini D - Kompakter Holzofen mit hoher Effizienz (6,3 kW) und umweltfreundlichen EmissionenPRITY Mini D - Kompakter und energieeffizienter Holzofen für nachhaltige RaumheizungDer PRITY Mini D Holzofen bietet eine ausgezeichnete Lösung für effiziente und umweltfreundliche Raumheizung. Mit einer Heizleistung von 6,3 kW eignet sich dieser kompakte Ofen perfekt für kleinere Räume und sorgt für angenehme Wärme in Ihrem Zuhause. Der Ofen überzeugt mit einer energieeffizienten Betriebsweise (trong>A) und einer beeindruckenden Jahres von 79% bei Nennwärmeleistung, wodurch er besonders sparsam im Energieverbrauch ist.Dank der modernen Verbrennungstechnologie erreicht der Mini D niedrige Emissionen, was ihn zu einer umweltfreundlichen Wahl macht. Die Emissionen von CO, Staub und NOx sind deutlich unter den zulässigen Grenzwerten, was zu einer sauberen Verbrennung führt und die Luftqualität in Ihrem Zuhause verbessert.Hauptmerkmale:Heizleistung: 6,3 kW - ideal für die effektive Beheizung kleinerer Räume. - hohe Effizienz für eine nachhaltige Nutzung.Niedrige Emissionen: CO (973 mg/N428,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KBS Gas-Kochkessel 100 L 21kW indirekte HitzeGas-Kochkessel 100 L 21kW indirekte Hitze Gas-Kochkessel indirekte Hitze, 100lt, 21 kW Edelstahlkorpus Kessel ø600x360h mm Kesselboden aus Edelstahl AISI316L, Kesselwand aus AIS304 geeignet für Warm und Kaltwasseranschluss mit autom. Kondensablassventil werkseitig auf Erdgas H eingestellt Aufstellart/Montage : Standgerät Anschlusswert in Volt : 230 Anschlusswert Gas (kW): 21 Herz : 50/60 Phasen : 1 Stromaufnahme Ampere : 0.2 Bruttogewicht (kg): 120 Zubehör : 10509337,10509339,10509322 SWS Planbar : ja Geräteart : Kochkessel Gerätetyp : Standgerät Baureihe Tiefe : 900 Betriebsart : Gas Unterbau : geschlossen Nummer GTIN Nummer : 4059395097917 Kapazität in Liter : 100 Wir streben ständig danach, Ihre Produkte zu verbessern. Aufgrund dessen, kann es ggfs. zu Abweichung der angezeigten Bilder bzw. der technischen Daten kommen. Änderungen und Irrtümer vorbehalten. Abbildungen ähnlich.7972,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KBS Gas-Kochkessel 150 L 24kW indirekte HitzeGas-Kochkessel 150 L 24kW indirekte Hitze Gas-Kochkessel indirekte Hitze, 150lt, 24 kW Edelstahlkorpus Kessel ø600x520h mm Kesselboden aus Edelstahl AISI316L, Kesselwand aus AIS304 geeignet für Warm und Kaltwasseranschluss mit autom. Kondensablassventil werkseitig auf Erdgas H eingestellt Aufstellart/Montage : Standgerät Anschlusswert in Volt : 230 Anschlusswert Gas (kW): 24 Herz : 50/60 Phasen : 1 Stromaufnahme Ampere : 0.2 Bruttogewicht (kg): 120 Zubehör : 10509338,10509340,10509323 SWS Planbar : ja Geräteart : Kochkessel Gerätetyp : Standgerät Baureihe Tiefe : 900 Betriebsart : Gas Unterbau : geschlossen Nummer GTIN Nummer : 4059395097924 Kapazität in Liter : 150 Wir streben ständig danach, Ihre Produkte zu verbessern. Aufgrund dessen, kann es ggfs. zu Abweichung der angezeigten Bilder bzw. der technischen Daten kommen. Änderungen und Irrtümer vorbehalten. Abbildungen ähnlich.7506,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.